 1 godzina temu
Garaż stoi od lat, dobudowany pokój dawno został urządzony, a podatek przez cały czas przychodzi w niemal niezmienionej wysokości. To jeszcze nie znaczy, iż właściciel rozlicza wszystko prawidłowo. Urzędy mogą porównywać informacje podatkowe z ewidencją gruntów i budynków, zdjęciami lotniczymi oraz dokumentacją nieruchomości. Do pozyskiwania danych służą również drony. Gdy ujawnią się brakujące metry lub niezgłoszony budynek, sprawa może zakończyć się dopłatą za wcześniejsze lata. W 2026 roku są już konkretne komunikaty o kontrolach, a właściciele mają też nowe przepisy, które warto znać przed odpowiedzią na urzędowe pismo.
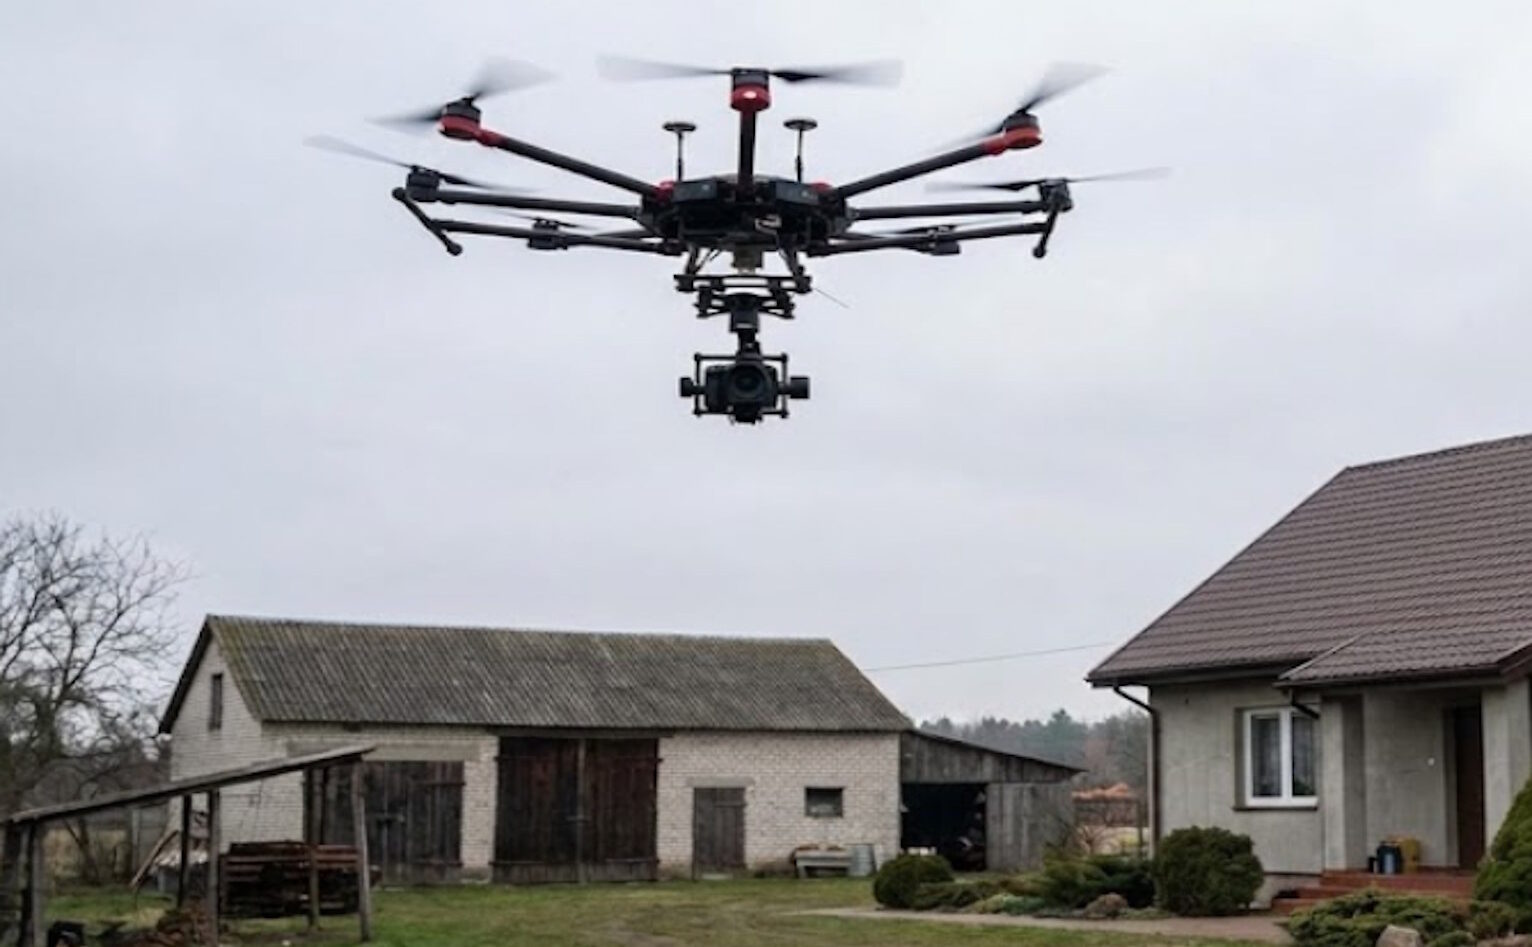 Dron skanuje działkę. | Zdjęcie poglądowe, generowane przy pomocy AI.
Zdjęcia zostają, choćby gdy nikt nie pojawia się przy furtce
Do zauważenia zmian na działce nie zawsze potrzebny jest nowy przelot nad konkretnym domem. Urzędnik może sięgnąć do istniejących zdjęć i porównać je z wcześniejszymi materiałami. W ten sposób da się dostrzec powiększony obrys domu, dodatkowy dach albo zabudowę w miejscu, które wcześniej było puste. Główny Urząd Geodezji i Kartografii udostępnia ortofotomapy, czyli obrazy terenu przygotowane ze zdjęć lotniczych lub satelitarnych. Najdokładniejsze materiały w państwowym zasobie mają piksel odpowiadający powierzchni 3 na 3 cm, choć tak szczegółowe dane nie obejmują jednakowo całej Polski. Drony również mają tu zastosowanie: GUGiK opublikował wytyczne dotyczące wykorzystania ich do pomiarów budynków przy modernizacji ewidencji.
Zasób jest uzupełniany także w tym roku. W komunikacie z 8 września 2026 r. GUGiK poinformował o przyjęciu danych obejmujących łącznie około 44 tys. km², między innymi dla części Mazowsza oraz Płocka. Materiały płockie pochodzą z 2025 roku, natomiast część pozostałych zdjęć wykonano w 2026 roku. Data ma znaczenie również dla właściciela: obraz pokazuje stan z chwili jego wykonania, a niekoniecznie z dnia, w którym urząd wysłał wezwanie. Dostępność dokładnych map ułatwia sprawdzenie nieruchomości, ale sama publikacja nowych danych nie oznacza rozpoczęcia kontroli wszystkich widocznych na nich domów.
Kontrole w 2026 roku są potwierdzone. Urzędy podają, czego szukają
Nie trzeba opierać się wyłącznie na ogólnych zapowiedziach. 15 lipca 2026 r. gmina Nowa Karczma ogłosiła rozpoczęcie planowych kontroli podatku od nieruchomości. Wskazała wprost powierzchnię użytkową domów i budynków gospodarczych, sposób ich wykorzystania oraz obiekty dotychczas niezgłoszone do opodatkowania. Upoważnieni pracownicy mogą dokonywać oględzin, pomiarów i dokumentować ustalenia zdjęciami. Z kolei w Byczynie zarządzenie z 12 stycznia 2026 r. wprowadziło procedurę kontroli prowadzonych zgodnie z corocznym planem. Przewidziano w niej porównywanie deklarowanych danych ze stanem faktycznym oraz korzystanie z dostępnej dokumentacji i ustaleń terenowych.
Różnica może zostać wychwycona jeszcze przed formalną kontrolą. W wystąpieniu pokontrolnym z 5 lutego 2026 r. Regionalna Izba Obrachunkowa w Poznaniu przytoczyła wyjaśnienia urzędu w Dobrzycy, który do weryfikowania podatników wykorzystywał ewidencję gruntów i budynków oraz Geoportal. Urząd podał, iż w badanym 2024 roku przeprowadził 12 postępowań podatkowych, choć nie prowadził formalnych kontroli podatkowych. To istotna wskazówka dla mieszkańców: wezwanie do przedstawienia dokumentów może pojawić się również wtedy, gdy pod domem nie było kontrolera. Są to konkretne przykłady lokalnych działań, z których nie wynika jedna ogólnopolska data rozpoczęcia nalotów ani liczba wszystkich właścicieli, którzy dostaną dopłaty.
Urząd widzi dodatkowy dach. Musi jeszcze ustalić, co się pod nim znajduje
Najbardziej kosztowny błąd polega na założeniu, iż skoro budynek jest widoczny na mapie albo został zgłoszony przy budowie, to wydział podatkowy na pewno rozlicza go prawidłowo. Ewidencja geodezyjna, dokumentacja budowlana i informacja podatkowa IN-1 pełnią różne funkcje. Obrys na mapie nie potwierdza, iż właściciel wykazał odpowiednią powierzchnię użytkową. Z drugiej strony dach widoczny na zdjęciu nie przesądza jeszcze, iż pod nim znajduje się budynek objęty konkretną stawką. Trzeba ustalić między innymi konstrukcję, przeznaczenie, metraż oraz moment powstania obowiązku podatkowego. Porównanie map może wskazać sprawę do wyjaśnienia, ale nie zastępuje całego postępowania.
| Nowy garaż lub budynek gospodarczy | Cechy budynku, powierzchnię użytkową, datę zakończenia budowy lub rozpoczęcia użytkowania | Od tych danych zależą opodatkowanie i okres rozliczenia |
| Powiększony dom, ganek albo zabudowany taras | Czy powstała dodatkowa opodatkowana część budynku i jaki ma metraż | Powierzchnia dachu nie jest powierzchnią użytkową |
| Wiata na samochód lub drewno | Konstrukcję oraz ewentualny związek z działalnością gospodarczą | Budowle podlegają podatkowi od nieruchomości, gdy są związane z działalnością gospodarczą |
| Poddasze zgłoszone jako nieużytkowe | Rzeczywisty charakter pomieszczeń, ich wysokość i powierzchnię | Samo zdjęcie z zewnątrz nie ustala podatkowego metrażu pod skosami |
| Rozległy utwardzony plac | Sposób wykorzystania oraz ewentualne warunki opłaty za zmniejszenie retencji | Prywatny podjazd nie oznacza automatycznie nowego podatku od każdego metra kostki |
Warszawa: za 30 metrów garażu 360 zł, za tyle samo powierzchni mieszkalnej 37,50 zł
W stolicy kwalifikacja obiektu wyraźnie zmienia rachunek. W 2026 roku stawka dla budynków mieszkalnych wynosi 1,25 zł za m² powierzchni użytkowej rocznie, a dla budynków pozostałych 12 zł. o ile wolnostojący garaż o powierzchni użytkowej 30 m² należy do tej drugiej kategorii i nie korzysta ze zwolnienia, sama ta powierzchnia oznacza 360 zł rocznego podatku. Dodatkowe 30 m² części mieszkalnej daje natomiast 37,50 zł. To wyliczenia przed zaokrągleniem całego zobowiązania i bez podatku od gruntu. Nie należy też przenosić stawki dla wolnostojącego garażu na pomieszczenie do przechowywania pojazdów w budynku mieszkalnym: od 2025 roku takie pomieszczenia, niezajęte na działalność gospodarczą, obejmuje stawka mieszkalna.
Znane są już również ogólnopolskie stawki maksymalne na 2027 rok, ogłoszone w lipcowym obwieszczeniu. O tym, jakie stawki rzeczywiście będą stosowane, decyduje rada gminy w granicach tych limitów. Poniższe zestawienie porównuje obowiązujące stawki warszawskie z przyszłorocznym pułapem ustawowym. Kolumna na 2027 rok pokazuje więc najwyższe dopuszczalne kwoty, a nie przyjętą warszawską uchwałę. Właściciel domu w Wawrze, Wesołej czy na Białołęce powinien sprawdzić zarówno rodzaj powierzchni wpisany do decyzji, jak i uchwałę adekwatną dla rozliczanego roku.
| Budynki mieszkalne lub ich części | 1,25 zł/m² rocznie | 1,29 zł/m² rocznie |
| Budynki pozostałe, np. odpowiednio zakwalifikowany prywatny garaż wolnostojący | 12,00 zł/m² rocznie | 12,33 zł/m² rocznie |
| Budynki związane z działalnością gospodarczą oraz części mieszkalne zajęte na taką działalność | 35,53 zł/m² rocznie | 36,49 zł/m² rocznie |
| Grunty pozostałe, np. objęty tą kategorią grunt przy domu | 0,77 zł/m² rocznie | 0,80 zł/m² rocznie |
Wiata i blaszak nie są tym samym. „Tymczasowy” to za mało
Od 1 stycznia 2025 r. ustawa podatkowa zawiera zmienione definicje budynku i budowli. Dla właściciela ważniejsze od potocznej nazwy są cechy obiektu. Przy budynku liczą się między innymi fundamenty, dach, wydzielenie przegrodami budowlanymi oraz trwały związek z gruntem. Sam fakt, iż garaż wykonano z blachy, nie zwalnia z podatku, ale również samo postawienie go na betonowej powierzchni nie rozstrzyga wszystkich ustawowych warunków. Otwarta wiata może zostać zakwalifikowana inaczej niż zamknięty garaż. jeżeli jest budowlą i służy wyłącznie prywatnym potrzebom, nie można automatycznie naliczyć jej podatku przewidzianego dla budowli związanych z działalnością gospodarczą.
Podobnie działa popularne przekonanie o granicy 35 m². Ułatwienia budowlane dotyczące niektórych małych obiektów nie ustanawiają powszechnego zwolnienia podatkowego dla wszystkiego, co mieści się w takim metrażu. Osobne zwolnienie obejmuje określone altany działkowe w ROD, spełniające warunki ustawy. Nie przenosi się ono na dowolny budynek gospodarczy w przydomowym ogrodzie. Przy rozliczaniu wcześniejszych lat trzeba ponadto uwzględnić przepisy obowiązujące w danym okresie. Nowa definicja z 2025 roku nie pozwala bez sprawdzenia zastosować identycznej kwalifikacji do całego rachunku sięgającego 2021 czy 2022 roku.
Rachunek za kilka lat trzeba policzyć rok po roku
Dobrym przykładem jest pominięty garaż o powierzchni użytkowej 30 m² oraz dodatkowe 50 m² części mieszkalnej. Przy warszawskich stawkach na 2026 rok odpowiada to 422,50 zł rocznie: 360 zł za garaż i 62,50 zł za część mieszkalną. Błędem byłoby jednak pomnożenie tej sumy przez pięć i przedstawienie wyniku jako zaległości za pięć różnych lat. Stawki w tym czasie się zmieniały. Poniżej pokazujemy symulację dla gminy stosującej w każdym wskazanym roku stawki maksymalne. Zakładamy, iż obie powierzchnie były opodatkowane przez pełne lata, zachowywały wskazaną kwalifikację i nie korzystały ze zwolnień.
| 2022 | 8,68 zł/m² → 260,40 zł | 0,89 zł/m² → 44,50 zł | 304,90 zł |
| 2023 | 9,71 zł/m² → 291,30 zł | 1,00 zł/m² → 50,00 zł | 341,30 zł |
| 2024 | 11,17 zł/m² → 335,10 zł | 1,15 zł/m² → 57,50 zł | 392,60 zł |
| 2025 | 11,48 zł/m² → 344,40 zł | 1,19 zł/m² → 59,50 zł | 403,90 zł |
| 2026 | 12,00 zł/m² → 360,00 zł | 1,25 zł/m² → 62,50 zł | 422,50 zł |
| Suma za wskazane 5 lat | 1591,20 zł | 274,00 zł | 1865,20 zł |
To ilustracja sposobu liczenia, nie gotowa kwota decyzji podatkowej. Nie obejmuje gruntu, odsetek ani zaokrągleń całych rocznych zobowiązań. Inny wynik da niższa stawka przyjęta przez gminę, powstanie obowiązku w późniejszym terminie albo inny metraż. Przy poddaszu 50 m² powinno oznaczać już powierzchnię ustaloną z uwzględnieniem skosów, a nie 50 m² podłogi zmierzonej bez sprawdzenia wysokości. Taka tabela pokazuje jednak skalę: pominięcie niewielkiego budynku może oznaczać skumulowany wydatek, mimo iż roczna różnica wcześniej nie wydawała się duża.
Nawet 5 lat wstecz, ale nie w każdej sprawie
U osoby fizycznej, której podatek ustala gmina w decyzji, trzeba odróżnić termin na ustalenie podatku od przedawnienia już istniejącego zobowiązania. Art. 68 Ordynacji podatkowej przewiduje zasadniczo trzy lata na doręczenie decyzji ustalającej, liczone od końca roku, w którym powstał obowiązek podatkowy. Termin wynosi pięć lat, jeżeli podatnik nie złożył wymaganej informacji w terminie albo nie ujawnił danych potrzebnych do ustalenia wysokości podatku. W takim wariancie podatek za 2021 rok może być jeszcze ustalany w 2026 roku, a zwykły pięcioletni termin jego ustalenia upływa z końcem grudnia 2026 r. Indywidualna sprawa może wymagać dodatkowego sprawdzenia zdarzeń wpływających na bieg terminu oraz wcześniejszych decyzji.
Znaczenie ma również data powstania budynku. Przy nowo wybudowanym budynku lub jego części obowiązek podatkowy powstaje co do zasady 1 stycznia roku następującego po zakończeniu budowy albo rozpoczęciu użytkowania przed ostatecznym wykończeniem. Urząd nie powinien więc naliczać podatku za pięć pełnych lat tylko dlatego, iż w 2026 roku zobaczył obiekt na mapie. Musi ustalić, kiedy rzeczywiście powstała podstawa opodatkowania. Archiwalne zdjęcia mogą pomóc zarówno urzędowi, jak i właścicielowi, który chce wykazać, iż garażu nie było jeszcze w części okresu objętego postępowaniem.
Odsetki nie muszą biec od dnia postawienia garażu
Właściciela może zaskoczyć dopłata za wcześniejsze lata, ale nie należy od razu dodawać do niej pięciu lat odsetek. Warszawskie Centrum Obsługi Podatnika wyjaśnia, iż przy podatku ustalanym osobie fizycznej zobowiązanie powstaje z doręczeniem decyzji. jeżeli określona należność jest dopiero ustalana, termin zapłaty wynika z zasad dotyczących tej decyzji, zasadniczo zapewniających 14 dni od doręczenia. Wcześniejszy brak wymiaru podatku nie oznacza automatycznie, iż właściciel przez cały ten czas pozostawał w zwłoce. Inaczej ocenia się natomiast już wymagalną i niezapłaconą należność albo podatek rozliczany samodzielnie przez podmioty zobowiązane do składania deklaracji.
Zmieniła się także sama stawka odsetek. Podstawowa stawka podatkowa wynosi w tej chwili 10,5 proc. rocznie; publikowana wcześniej wartość 14,5 proc. nie jest aktualną stawką na październik 2026 roku. o ile w konkretnej sprawie odsetki rzeczywiście są należne, należy uwzględnić termin wymagalności i stawki obowiązujące w poszczególnych okresach. Nie wystarczy doliczyć jednej dzisiejszej wartości do całej sumy za kilka lat. Otrzymany dokument warto zatem sprawdzić pod kątem trzech odrębnych pozycji: należności głównej, terminu jej zapłaty i podstawy ewentualnego naliczenia odsetek.
Poddasze może zwiększyć podatek, ale skosy potrafią zmniejszyć metraż
Zaadaptowanie strychu na pokoje to jeden z momentów, w których warto wrócić do informacji podatkowej. Ustawa zalicza do kondygnacji również poddasza użytkowe, a powierzchnię ustala się po wewnętrznej długości ścian, z ustawowymi wyłączeniami. Części o wysokości od 1,40 m do 2,20 m liczy się w 50 proc., a niższe niż 1,40 m pomija. Dopiero powierzchnia powyżej 2,20 m wchodzi w całości. o ile poddasze ma 20 m² powyżej tej wysokości, 20 m² w przedziale objętym połową oraz 10 m² poniżej 1,40 m, do podatku trafia 30 m². Przy stawce mieszkalnej 1,25 zł daje to 37,50 zł rocznie przed zaokrągleniem całego zobowiązania.
Nie rozstrzyga o wszystkim nazwa „strych” w starym projekcie ani sam fakt włączenia grzejnika. Trzeba ocenić rzeczywisty charakter pomieszczeń i prawidłowo je zmierzyć. Zdjęcie dachu czy obraz jego temperatury nie podaje wysokości każdego fragmentu wnętrza, nie wyłącza klatki schodowej i nie oblicza automatycznie należnego podatku. o ile urząd zakwestionuje metraż, pomocne będą rzuty, dokumentacja przebudowy i pomiary pokazujące wysokości pod skosami. Właściciel może mieć obowiązek wykazać dodatkową powierzchnię, a jednocześnie prawo do pominięcia tych części, których ustawa nie każe liczyć.
Kostka na podjeździe to nie automatyczny „podatek od deszczu”
Zdjęcia zagospodarowania działki mogą być przydatne także przy ustalaniu opłaty za zmniejszenie naturalnej retencji terenowej. Ta należność ma jednak konkretne warunki: chodzi o nieruchomość większą niż 3500 m², na której roboty lub trwale związane z gruntem obiekty wyłączyły więcej niż 70 proc. powierzchni z powierzchni biologicznie czynnej, na obszarze nieujętym w system kanalizacji otwartej lub zamkniętej. Przesłanki muszą być spełnione łącznie. Zwykła działka o powierzchni 600 czy 1000 m² nie wpada w ten obowiązek wyłącznie dlatego, iż właściciel wyłożył podjazd kostką. Trzeba też odróżnić tę opłatę od ewentualnych rozliczeń za odprowadzanie deszczówki.
Tak samo nie można uznać każdego utwardzenia prywatnego podwórka za budowlę opodatkowaną odrębnie podatkiem od nieruchomości. Znaczenie mają kwalifikacja obiektu i ewentualny związek z działalnością gospodarczą. Inaczej może wyglądać analiza przydomowego podjazdu, a inaczej placu używanego przez przedsiębiorcę. Właściciel, który zobaczy na wezwaniu powierzchnię utwardzonego terenu, powinien ustalić, jakiego obowiązku dotyczy pismo. Sam pomiar metrów na zdjęciu nie odpowiada jeszcze na pytanie, którą należność urząd zamierza obliczyć.
Kontroler może chcieć wejść do domu. Obowiązują konkretne zasady
Jeżeli dokumentacja nie wystarczy, urząd może potrzebować oględzin i pomiarów. Ministerstwo Finansów potwierdziło, iż samorządy mają prawo kontrolować rozliczenia podatku od nieruchomości, natomiast oględziny lokali mieszkalnych realizowane są na warunkach określonych w art. 288 Ordynacji podatkowej. Co do zasady formalną kontrolę poprzedza zawiadomienie, a pracownicy działają na podstawie upoważnienia i okazują legitymacje. W przepisach są wyjątki od wcześniejszego zawiadamiania, dlatego samo zaskoczenie wizytą nie rozstrzyga o jej legalności. Mieszkaniec ma jednak podstawy, by sprawdzić tożsamość kontrolujących, zakres upoważnienia oraz cel planowanych czynności.
Oględziny mieszkania w tym trybie przeprowadza się za zgodą kontrolowanego. Przy jej braku ustawa przewiduje odpowiednie zastosowanie procedury uzyskania zgody prokuratora rejonowego. Nie jest to więc nieograniczone uprawnienie dowolnego pracownika gminy do wejścia do sypialni. Odmowa nie sprawia również, iż sprawa podatkowa znika. Po formalnej kontroli właściciel może złożyć zastrzeżenia do protokołu w ciągu 14 dni od doręczenia, wskazując dowody. Od decyzji podatkowej przysługuje natomiast odwołanie do Samorządowego Kolegium Odwoławczego, składane przez organ, który ją wydał, również w terminie 14 dni. Są to dwa różne etapy i dwa dokumenty.
Od września łatwiej sprawdzić, jak podobną sprawę rozstrzygnęła inna gmina
Właściciele otrzymali też nowe narzędzie pomocne przy sporach o kwalifikację obiektów. Od 24 września 2026 r. samorządowe interpretacje indywidualne są przekazywane do centralnej publikacji w systemie EUREKA. Wcześniej trzeba ich było szukać w biuletynach poszczególnych urzędów. Przepisy przejściowe obejmują również określone dokumenty dotyczące interpretacji wydanych od początku 2025 roku. Uzupełnianie starszych materiałów odbywa się etapami, dlatego brak wyniku wyszukiwania nie przesądza, iż żadna gmina nie rozpatrywała podobnej sprawy. Zmiana jest szczególnie przydatna po wprowadzeniu nowych definicji budynku i budowli: pozwala porównywać argumentację dotyczącą podobnych konstrukcji, zamiast polegać wyłącznie na tym, jak sąsiad nazwał swój obiekt w formularzu.
Cudza interpretacja pozostaje wskazówką, a nie automatyczną ochroną każdego właściciela. Z pozoru podobne garaże mogą różnić się konstrukcją, sposobem połączenia z gruntem lub wykorzystaniem. O własną interpretację w sprawie podatku od nieruchomości występuje się do adekwatnego samorządowego organu podatkowego, a opis stanu faktycznego musi odpowiadać rzeczywistości. Przejrzenie bazy może jednak pomóc sformułować pytanie i zauważyć, jakie cechy obiektu są decydujące. To ważne zwłaszcza wtedy, gdy urząd pyta o fundamenty, przegrody lub działalność gospodarczą, a właściciel dotychczas posługiwał się wyłącznie określeniem „tymczasowy blaszak”.
Dopłatę można próbować rozłożyć na raty. W 2027 roku dojdzie kolejne rozwiązanie
Wieluletni rachunek nie oznacza ustawowego zakazu ubiegania się o raty. Ordynacja podatkowa pozwala organowi, na wniosek podatnika i przy odpowiednim uzasadnieniu, odroczyć zapłatę albo rozłożyć na raty podatek lub zaległość wraz z odsetkami. Możliwe jest również umorzenie w przewidzianym prawem zakresie. Ulga nie należy się automatycznie, dlatego znaczenie mają dokumenty pokazujące sytuację finansową i życiową oraz argumenty przemawiające za jej udzieleniem. Samo złożenie wniosku nie powinno być traktowane jako potwierdzenie zmiany terminu płatności. Trzeba sprawdzić rozstrzygnięcie urzędu i warunki, które rzeczywiście zostały przyznane.
Dodatkowa zmiana zacznie obowiązywać 1 stycznia 2027 r. Ustawa z 11 czerwca 2026 r. przewiduje milczące uwzględnienie określonych wniosków o umorzenie zaległości, odsetek lub opłaty prolongacyjnej, o ile organ nie zakończy sprawy w ciągu 60 dni. Mechanizm ograniczono między innymi kwotowo: suma objęta wnioskowanym umorzeniem przez tego samego podatnika do jednego organu, w danym podatku i roku, nie może przekraczać minimalnego wynagrodzenia obowiązującego w dniu złożenia wniosku. Są też wyjątki, w tym wezwanie przez urząd do wyjaśnień lub uzupełnienia braków. Nowe rozwiązanie nie oznacza, iż październikowy wniosek z 2026 roku zostanie po dwóch miesiącach automatycznie zaakceptowany, ani iż urząd nie będzie mógł odmówić umorzenia.
Co to oznacza dla właściciela? Najważniejsze jest porównanie dokumentów
Przed odpowiedzią na wezwanie warto zestawić ostatnią decyzję podatkową, złożoną informację IN-1 i rzeczywisty stan nieruchomości. Geoportal pomoże zauważyć zmianę obrysu, ale do wyjaśnienia metrażu potrzebne mogą być dokumenty i pomiar wnętrza. jeżeli wykryjesz pominięcie, ustal datę powstania obowiązku oraz adekwatny sposób poprawienia informacji. Osoby fizyczne mają co do zasady 14 dni na zgłoszenie okoliczności wpływających na obowiązek lub wysokość podatku. Korekta IN-1 nie jest jednak po prostu inną nazwą czynnego żalu i nie daje w każdej sytuacji gwarancji uniknięcia odpowiedzialności karnoskarbowej. Skutki dobrowolnego naprawienia błędu zależą od spełnienia ustawowych warunków i etapu działań urzędu.
W Warszawie informację można przekazać między innymi przez portal mojaWARSZAWA, e-Doręczenia lub papierowo do urzędu; obsługę prowadzi Centrum Obsługi Podatnika. Otrzymanego pisma nie warto odkładać, ale dobrze najpierw ustalić, czy jest wezwaniem do wyjaśnień, protokołem czy decyzją z określoną kwotą. W odpowiedzi najwięcej znaczą konkretne dowody: kiedy obiekt powstał, czym jest, jaką ma powierzchnię i jak był używany w poszczególnych latach. Dzięki temu można zarówno uregulować rzeczywiście pominięty podatek, jak i zakwestionować niewłaściwą stawkę, okres lub metraż. Zapłata podatku nie zastępuje przy tym formalności budowlanych i nie legalizuje samowoli. O wysokości rachunku decydują ustalone fakty i przepisy adekwatne dla danego roku.





 English (US) ·
 Polish (PL) ·
 Russian (RU) ·