 7 godzin temu
Pieniądze mogą przez cały czas znajdować się na koncie, a mimo to ich właściciel przez kilka godzin lub dni nie będzie mógł z nich skorzystać. Wystarczy awaria banku, przerwa w dostawie prądu, niedziałająca karta albo utrata telefonu. Dlatego całe finansowe bezpieczeństwo rodziny nie powinno zależeć od jednej aplikacji, jednej karty i jednego rachunku.
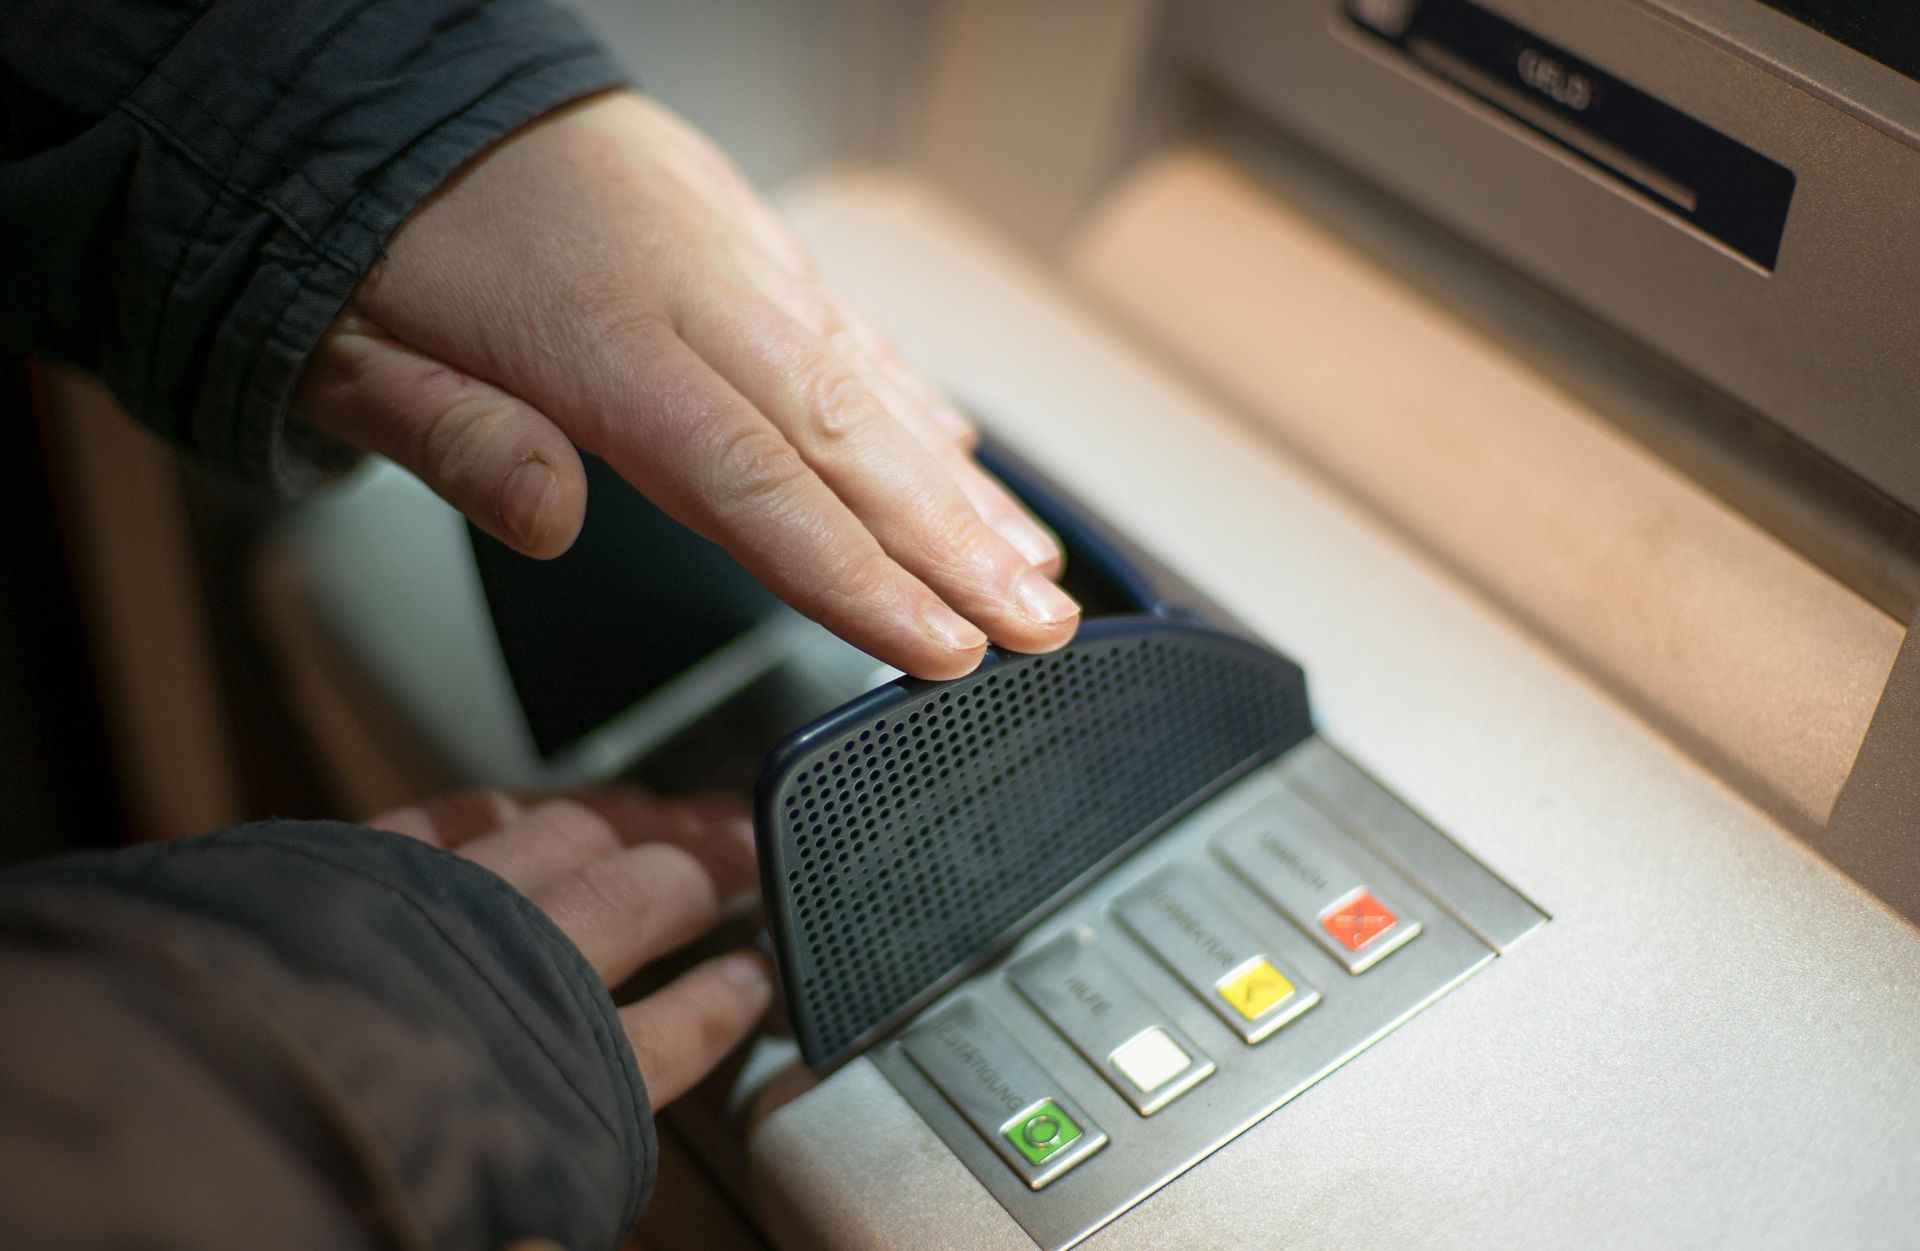
 Fot. Warszawa w Pigułce
Konto bankowe jest zwykle najbezpieczniejszym miejscem do przechowywania pieniędzy. Problem pojawia się jednak wtedy, gdy jest jedynym dostępnym sposobem płacenia.
W przypadku awarii technicznej pieniądze nie znikają, ale klient może chwilowo stracić możliwość zalogowania się do aplikacji, wykonania przelewu, zapłacenia kartą albo wypłacenia gotówki. o ile cała rodzina korzysta z jednego banku, problem może dotknąć wszystkich domowników jednocześnie.
Rozwiązaniem nie jest masowe opróżnianie kont. Znacznie skuteczniejszy może być prosty system awaryjny: niewielka ilość gotówki, drugi rachunek, karta innego operatora oraz spis najważniejszych danych kontaktowych.
Awaria może zablokować kilka usług jednocześnie
Dostęp do pieniędzy może zostać czasowo ograniczony z wielu powodów. Może to być awaria aplikacji bankowej, problemy z systemem płatniczym, uszkodzenie infrastruktury telekomunikacyjnej, cyberatak albo dłuższa przerwa w dostawie energii.
Rządowy „Poradnik bezpieczeństwa” ostrzega, iż blackout może potrwać choćby kilka dni. W takim przypadku możliwa jest utrata dostępu do internetu i telefonu, a także brak możliwości płacenia kartą.
W praktyce podczas poważniejszej awarii mogą nie działać:
- terminale w sklepach;
- bankomaty;
- płatności kartą i telefonem;
- aplikacje bankowe;
- przelewy natychmiastowe;
- kody SMS potrzebne do autoryzacji;
- płatności BLIK;
- internetowe systemy sprzedaży.
Nie musi to oznaczać problemu całego sektora bankowego. Czasem awaria obejmuje tylko jedną instytucję lub jednego operatora. Właśnie w takiej sytuacji przydaje się karta i rachunek w innym banku.
Drugie konto może być finansowym wyjściem awaryjnym
Konto zapasowe nie musi służyć do przechowywania znacznej części majątku. Jego zadaniem jest zapewnienie dostępu do pieniędzy, gdy podstawowy bank chwilowo nie działa, zablokuje kartę albo prowadzi prace techniczne.
Na drugim rachunku można utrzymywać kwotę wystarczającą na pokrycie najważniejszych wydatków przez kilka dni. Powinna ona pozwolić między innymi na zakup jedzenia, leków, paliwa oraz opłacenie transportu.
Największy sens ma rachunek prowadzony przez inną instytucję. Dwa konta pod różnymi nazwami handlowymi mogą bowiem należeć do tego samego banku i korzystać z części wspólnej infrastruktury.
Przed założeniem rachunku warto sprawdzić:
- opłatę za prowadzenie konta;
- warunki bezpłatnego korzystania z karty;
- wysokość opłat za wypłatę z bankomatu;
- dostępność bankomatów w najbliższej okolicy;
- możliwość logowania bez używania podstawowego telefonu;
- system gwarantowania depozytów, któremu podlega bank.
Drugie konto ma zwiększać odporność finansową, a nie generować kolejne niepotrzebne opłaty.
Druga karta nie powinna leżeć obok pierwszej
Dwie karty w jednym portfelu nie zapewniają pełnego zabezpieczenia. o ile portfel zostanie zgubiony albo skradziony, właściciel straci obie jednocześnie.
Kartę awaryjną lepiej przechowywać w bezpiecznym miejscu oddzielnie od karty używanej na co dzień. W przypadku rodziny można też ustalić, iż małżonkowie korzystają z kart wydanych przez różne banki.
Warto rozważyć karty działające w różnych organizacjach płatniczych. Nie daje to gwarancji dostępu w każdej sytuacji, ale ogranicza ryzyko, iż pojedyncza awaria operatora uniemożliwi użycie wszystkich posiadanych kart.
Trzeba również pamiętać, iż karta zapasowa powinna być aktywna. Nieużywany przez wiele miesięcy produkt może zostać zablokowany, stracić ważność albo wymagać wykonania pierwszej operacji z użyciem kodu PIN.
Gotówka na kilka dni, a nie wszystkie oszczędności
Podczas braku prądu choćby druga karta może okazać się bezużyteczna. Dlatego rządowy poradnik zaleca przygotowanie gotówki w różnych nominałach.
Nie wskazuje jednak jednej obowiązkowej kwoty. Każde gospodarstwo powinno dopasować rezerwę do liczby domowników, potrzeb zdrowotnych, posiadania samochodu oraz typowych wydatków.
Najprościej policzyć przeciętne koszty podstawowych zakupów na trzy dni i przygotować nieco większą rezerwę. Pieniądze warto podzielić na mniejsze banknoty, ponieważ podczas awarii sklep może nie być w stanie wydać reszty.
Gotówkę należy przechowywać w bezpiecznym i dyskretnym miejscu, najlepiej odpornym na ogień i zalanie. Nie powinno się trzymać całej kwoty w portfelu ani informować przypadkowych osób o miejscu jej przechowywania.
Nie chodzi natomiast o wypłatę wszystkich pieniędzy. Duża ilość gotówki w domu jest narażona na kradzież, zniszczenie i utratę wartości.
Pieniądze w banku są objęte gwarancją, ale obowiązuje limit
Bankowy Fundusz Gwarancyjny chroni środki deponenta do równowartości 100 tys. euro. Limit obejmuje łącznie wszystkie chronione pieniądze jednej osoby w danym banku lub kasie, wraz z należnymi odsetkami. Nie jest liczony osobno dla wszystkich rachunku.
Oznacza to, iż posiadanie konta osobistego, oszczędnościowego i kilku lokat w jednym banku nie powoduje automatycznego pomnożenia limitu gwarancji.
Osoby przechowujące większy kapitał powinny sprawdzić, które marki należą do tej samej instytucji oraz jaki system gwarancji obejmuje ich rachunki. Oddziały banków mających siedzibę w innych państwach Unii Europejskiej mogą podlegać systemowi kraju macierzystego, a nie polskiemu BFG.
Limit gwarancji nie ma jednak bezpośredniego związku ze zwykłą kilkugodzinną awarią aplikacji. W takiej sytuacji pieniądze pozostają na rachunku, ale mogą być czasowo niedostępne.
Telefon również może być pojedynczym punktem awarii
Wiele osób korzysta dziś wyłącznie z bankowości mobilnej. Telefon służy im jednocześnie do logowania, zatwierdzania przelewów, płacenia w sklepach i odbierania kodów autoryzacyjnych.
Jego zgubienie, rozładowanie, uszkodzenie albo zablokowanie numeru może więc odciąć użytkownika od wszystkich kanałów dostępu.
Warto wcześniej sprawdzić:
- jak zalogować się do banku przez stronę internetową;
- jak aktywować aplikację na nowym urządzeniu;
- gdzie znajduje się numer klienta;
- pod jaki numer zadzwonić w sprawie blokady karty;
- czy można zatwierdzać operacje inną metodą;
- jak odzyskać dostęp po utracie telefonu.
Numery alarmowe do banków powinny być zapisane także poza telefonem. Przydatny będzie również naładowany powerbank, ale nie zastąpi on alternatywnego sposobu płatności.
Uwaga na fałszywe komunikaty o awarii konta
Prawdziwe problemy techniczne są natychmiast wykorzystywane przez oszustów. Przestępcy mogą wysyłać wiadomości o konieczności „ponownej aktywacji” rachunku, „zabezpieczeniu pieniędzy” albo zalogowaniu się przez przesłany odnośnik.
CERT Polska ostrzega, iż fałszywe strony mogą wyglądać niemal identycznie jak serwis prawdziwego banku. Wprowadzone na nich dane trafiają do przestępców i mogą umożliwić przejęcie konta.
Podczas awarii należy zachować szczególną ostrożność:
- nie logować się do banku przez link z SMS-a lub e-maila;
- nie instalować programów wskazanych przez rozmówcę;
- nie podawać kodów BLIK, PIN ani pełnych danych karty;
- nie przelewać pieniędzy na „rachunek techniczny”;
- sprawdzać komunikaty bezpośrednio w aplikacji lub na oficjalnej stronie banku.
Podejrzaną wiadomość SMS można bezpłatnie przekazać do CERT Polska na numer 8080.
Finansowy plan awaryjny można przygotować w jeden wieczór
Nie trzeba posiadać dużych oszczędności, aby zwiększyć bezpieczeństwo. Najważniejsza jest możliwość zapłacenia za podstawowe potrzeby na kilka różnych sposobów.
Praktyczny zestaw może obejmować:
- główne konto i podstawową kartę;
- niewielką rezerwę na rachunku w innym banku;
- drugą kartę przechowywaną oddzielnie;
- gotówkę w mniejszych nominałach na kilka dni;
- zapisane poza telefonem numery do banków;
- naładowany powerbank;
- ustalony z domownikami sposób działania.
Największym błędem nie jest trzymanie pieniędzy w banku. Jest nim uzależnienie całej rodziny od jednego konta, jednej karty, jednej aplikacji i jednego telefonu. Awaria nie musi pozbawić nikogo oszczędności, aby skutecznie uniemożliwić ich wykorzystanie dokładnie wtedy, gdy będą najbardziej potrzebne.





 English (US) ·
 Polish (PL) ·
 Russian (RU) ·